
- Was Paylado war — und warum das Merkur-Wallet nach fünf Jahren vom Markt verschwand
- Die fünf Wettanbieter, die Paylado historisch angeboten haben — Bestandsaufnahme nach der Einstellung
- GGL-Lizenz, LUGAS-Limit und Wettsteuer — warum Paylado die regulatorische Realität nicht umgehen konnte
- Bundesliga, Champions League und eSports — welche Sportarten die Paylado-Partner abgedeckt haben
- Live-Wetten und mobile Apps bei Merkur Bets, Tipwin und Interwetten — was die Technik nach Paylado hergibt
- 100-€-Bonus und 10-facher Umsatz — was nach Wettsteuer und Trefferquote tatsächlich übrig bleibt
- Einzahlung, Auszahlung und Restguthaben — was mit Paylado-Konten nach dem 18. April passiert ist
- Paysafecard, CashtoCode und myPaysafe — welche Zahlungsmethoden Paylado im GGL-Segment ersetzen
- Was bleibt, wenn das eigene Wallet verschwindet — und was die Limits über die Risikostruktur aussagen
- Verantwortungsvolles Spielen
Die besten Wettanbieter mit Paylado 2026 gibt es nicht mehr: EPG Financial Services stellte den Dienst am 4. März 2026 ein, die Restguthabenfrist endete am 18. April 2026, und seitdem ist Paylado bei keinem Buchmacher mehr nutzbar — weder bei Merkur Bets noch bei Tipwin, Bet3000 oder Interwetten. EPG Financial Services hielt für den Betrieb eine Lizenz der Malta Financial Services Authority (MFSA). Was bleibt, ist eine Bestandsaufnahme der fünf historischen Partner, die das hauseigene Merkur-Wallet im GGL-Segment angeboten haben, und ein Blick auf die funktionalen Nachfolger. Paysafecard mit 700.000 Verkaufsstellen weltweit ersetzt Paylado als Bargeldbrücke für verifizierte Wettscheine, myPaysafe übernimmt die E-Wallet-Funktion, und CashtoCode findet sich hauptsächlich außerhalb der GGL-Lizenzwelt. Die 33.000 Verkaufsstellen, die Paylado in Deutschland bediente, sind auf verstreute Systeme verteilt — kein einzelner Nachfolger deckt den alten Radius ab. Der Artikel zeigt, welche Zahlungsmethoden die ehemaligen Partner heute anbieten und wo Bargeldnutzer im regulierten Segment tatsächlich landen.
Was Paylado war — und warum das Merkur-Wallet nach fünf Jahren vom Markt verschwand
Seit dem 4. März 2026 existieren die besten Wettanbieter mit Paylado nicht mehr — EPG Financial Services, der Betreiber des hauseigenen Merkur-Wallets, stellte den Dienst vollständig ein. Die Restguthabenfrist lief am 18. April aus, seitdem steht die Zahlungsmethode nirgendwo mehr zur Verfügung. Das Scheitern kam nicht überraschend: Paylado blieb über fünf Jahre ein geschlossenes System, dessen Infrastruktur zwar beeindruckend war, dessen strategischer Ansatz aber von Anfang an zu eng gefasst wurde.
Paylado startete als E-Wallet der Merkur Group und sollte Bargeldnutzer ins digitale Wetten führen. Man kaufte an einem Terminal Guthaben zwischen 10 € und 250 €, lud es in die App oder das Online-Konto und überwies es von dort auf ein Wettkonto. Das funktionierte rückwärts genauso: Gewinne flossen zurück auf die Paylado-Wallet, das Guthaben konnte am Terminal bar ausgezahlt werden. Die 33.000 Verkaufsstellen — Kioske, Tankstellen, Lotto-Annahmestellen — bildeten ein dichtes Netz, das theoretisch in jeder deutschen Stadt Zugang bot. Die Verifizierungsobergrenze lag bei 1.000 € pro Monat. Bis dahin blieb das Konto anonym.
Technisch war das solide. Geschäftlich nicht. Paylado blieb ein Merkur-Instrument: Merkur Bets integrierte es naturgemäß, die Schwestermarken Tipwin, Bet3000 und Interwetten folgten aus konzerninternen Gründen. Außerhalb der Merkur-Sphäre adoptierte niemand das System. Ein Wettanbieter, der Paylado einbindet, bewirbt damit das Wallet eines direkten Konkurrenten — jede Transaktion stärkt die Merkur-Marke. Kein unabhängiger Bookie hatte einen Anreiz, diesen Hebel zu installieren. Das Silo blieb geschlossen.
Paysafecard zeigt, wie das Gegenteil aussieht. Das neutrale Prepaid-System bedient weltweit 700.000 Verkaufsstellen und ist bei nahezu jedem GGL-lizenzierten Buchmacher akzeptiert — eben weil es keinem Wettbewerber gehört. Die Marktlogik ist einfach: Ein Zahlungssystem, das nur bei fünf Anbietern funktioniert, scheitert gegen eines, das bei fünfzig funktioniert. Merkur versuchte, mit 33.000 Terminals Reichweite zu schaffen, baute aber gleichzeitig eine Mauer gegen die Verbreitung ein. Die Zahl der Verkaufsstellen war irrelevant, solange die Zahl der akzeptierenden Bookies im einstelligen Bereich blieb.
Die Einstellung im März 2026 war die logische Konsequenz: Ein Wallet ohne Skalierung trägt sich nicht. EPG Financial Services zog die Notbremse, die Restguthabenfrist lief sechs Wochen später aus. Seit dem 18. April ist Paylado Geschichte.
Was war die Paylado-App und wie unterschied sich das E-Wallet von klassischen Prepaid-Voucher-Systemen?
Paylado funktionierte als aufladbares Konto, nicht als Einmal-Code. Man kaufte Guthaben am Terminal, verwaltete es in der App oder im Browser und überwies Beträge auf Wettkonten oder zurück in bar. Ein Voucher wie Paysafecard wird mit dem Code direkt beim Bookie eingegeben und ist danach verbraucht — keine Rücküberweisung, keine Mehrfachnutzung, kein dauerhaftes Guthaben.
Ist Paylado nach der Einstellung im März 2026 überhaupt noch bei irgendeinem Wettanbieter nutzbar?
Nein. EPG Financial Services beendete den Betrieb am 4. März 2026 vollständig, die Frist für Restguthaben endete am 18. April. Kein Buchmacher führt Paylado mehr in seinen Zahlungsoptionen, weder Merkur Bets noch Tipwin, Bet3000 oder Interwetten. Die Infrastruktur ist abgeschaltet, die 33.000 Terminals sind nicht mehr aktiv.
Die fünf Wettanbieter, die Paylado historisch angeboten haben — Bestandsaufnahme nach der Einstellung
Fünf Buchmacher mit Paylado sind in die GGL-Geschichte eingegangen: Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer. Alle fünf trugen eine deutsche Lizenz, alle entfernten die Zahlungsmethode nach der Einstellung am 4. März 2026 ersatzlos aus ihren Systemen. Was bleibt, ist ein unterschiedlich nutzbarer Zahlungsmix — und bei zwei der fünf sind die Sportwetten selbst nicht mehr verfügbar oder nur noch stationär abrufbar. Für ehemalige Paylado-Nutzer, die auf Bargeldzahlung angewiesen waren, rücken zwei Curacao-Alternativen mit CashtoCode-Integration ins Bild: BetRiot und PlayZilla. Beide haben Paylado nie geführt, bieten aber eine funktional ähnliche Kassenlösung ohne GGL-Aufsicht.
Die Tabelle zeigt, was die ehemaligen Partner heute im Vergleich leisten — und wo die Lücken klaffen, die Paylado einst füllte.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlung | Bonus | Zahlungsmix aktuell |
|---|---|---|---|---|---|
| Merkur Bets | GGL | 10 € | PayPal 0–24 h, Karte 1–3 Tage | 100 % bis 100 €, 10× Quote 1,80 | PayPal, Kreditkarte, Klarna, Paysafecard, Skrill, Neteller, Trustly, Bonus.card |
| Tipwin | GGL | 10 € | E-Wallets 24 h, Karte 1–3 Tage | 100 % bis 100 €, 5× Quote 1,80 | PayPal, Kreditkarte, Trustly, Skrill, Neteller, Google Pay, Aircash, Paysafecard |
| Bet3000 | GGL | 10 € (Trustly 25 €) | PayPal 0–24 h, Bank 1–3 Tage | 100 % bis 100 €, 5× | PayPal, Trustly, Skrill, MuchBetter, Paysafecard, Pay3000 stationär |
| Interwetten | GGL | 10 € | E-Wallets 0–24 h, Bank 1–3 Tage | 100 % bis 100 €, 5× Quote 1,70 | PayPal, Kreditkarte, Klarna, Skrill, Neteller, Paysafecard, Trustly |
| Crazybuzzer | GGL bis 2025 | — | — | — | Sportwetten eingestellt |
Alle vier aktiven GGL-Bookies setzen auf den identischen Zahlungsmix: PayPal und Paysafecard als Anker, E-Wallets für Stammnutzer, Klarna für Bankkunden. Paylado fehlt überall. Die Mindesteinzahlungen liegen einheitlich bei 10 €, nur Trustly bei Bet3000 verlangt 25 €. Bonusstrukturen bewegen sich im 100-€-Bereich mit 5× bis 10× Umsatz — der Unterschied entscheidet sich an der Wettsteuer-Übernahme, die nur Tipwin und Bet3000 leisten.
Merkur Bets
Merkur Bets ist die Hauptmarke der Gauselmann-Gruppe und läuft über die maltesische Cashpoint-Lizenz mit GGL-Zulassung seit November 2023. Der Anbieter entstand aus XTiP (2013) und Merkur Sports (2017), trägt heute das Branding der Merkur Group und ist im Einzelhandel mit einem eigenen Filialnetz präsent. Paylado war bis zur Einstellung als hauseigene Zahlungsmethode integriert, der Vorteil gegenüber Wettbewerbern lag im geschlossenen Merkur-Ökosystem mit 33.000 Verkaufsstellen. Heute steht der Zahlungsmix auf PayPal, Kreditkarte, Klarna, Paysafecard, Skrill, Neteller, Trustly und der eigenen Bonus.card, die Mindesteinzahlung liegt bei 10 € über alle Methoden.
Der Bookie richtet sich an Bundesliga-Wettende mit solider Marktabdeckung und einem Quotenschlüssel um 92–93 % (nach Wettsteuer), was einem Margin von 7–8 % entspricht. Die Wettsteuer von 5,3 % wird nicht übernommen, jeder Einsatz schrumpft entsprechend. Auszahlungen laufen über PayPal innerhalb von 24 Stunden, über Kreditkarte dauert es ein bis drei Werktage. Der 100-€-Bonus mit 10-fachem Umsatz an Quote 1,80 ist im GGL-Segment Standard, die Bedingungen sind transparent. Cash Out funktioniert für die meisten Märkte, eine native App existiert für iOS und Android. Wer Paylado nutzte, findet bei Merkur Bets keinen direkten Ersatz — Paysafecard übernimmt die Rolle als Bargeld-Brücke, allerdings mit 100 € pro PIN und deutlich weniger Verkaufsstellen als Paylado bot.
Tipwin
Tipwin sitzt in Malta, wird von Dr. Damir Böhm geführt und hält die GGL-Lizenz seit 2021. Der Bookie ist seit 2011 am deutschen Markt aktiv und hat sich durch die Übernahme der Wettsteuer einen Wettbewerbsvorteil erarbeitet: Jeder Gewinn fällt um 5,3 % höher aus als bei Merkur Bets oder Interwetten. Paylado war bis zur Einstellung verfügbar, danach wurde die Methode durch Google Pay und Aircash ergänzt, während PayPal, Skrill, Neteller, Klarna, Trustly und Paysafecard bestehen blieben. Die Mindesteinzahlung liegt bei 10 €, Auszahlungen über E-Wallets erfolgen innerhalb von 24 Stunden oder sofort.
Tipwin ist der richtige Bookie für alle, die den Nettovorteil der Wettsteuer-Übernahme mitnehmen wollen und bereit sind, auf eine native iOS-App zu verzichten. Android-Nutzer erhalten eine vollwertige App, iOS-Nutzer arbeiten mit der mobilen Web-Version. Der 100-€-Bonus verlangt 5-fachen Umsatz an Quote 1,80, was unter GGL-Bedingungen machbar ist, Skrill und Neteller sind von der Bonusbeteiligung ausgeschlossen. Der Quotenschlüssel liegt bei 94–95 % auf Bundesliga-Märkte, was einem Margin von 5–6 % entspricht — besser als Merkur Bets, aber unter dem Niveau von Bet3000. Für Paylado-Nutzer ist Paysafecard über myPaysafe-Konto die nächstliegende Alternative, die Integration läuft reibungslos.
Bet3000
Bet3000 existiert seit 2000 als stationärer Wettanbieter, die GGL-Lizenz kam später, die Kooperation mit Merkur eSolutions läuft seit 2023. Der Anbieter bot Paylado bis zur Einstellung und betrieb zusätzlich die eigene Pay3000-App für Filialkunden. Der Quotenschlüssel erreicht auf Champions-League-Märkte bis zu 98 %, was einem Margin von 2–3 % entspricht und zu den besten Werten im GGL-Segment zählt. Die Wettsteuer wird vom Bookie übernommen, Auszahlungen laufen über PayPal innerhalb von 24 Stunden oder über Bank Transfer in ein bis drei Werktagen.
Der Haken ist gravierend. Bet3000 ist laut mehreren aktuellen Berichten nur noch stationär verfügbar, das Online-Angebot pausiert. Wer ein Wettkonto hatte, kann es in den Filialen weiter nutzen, Neukunden kommen online nicht mehr rein.
Achtung! Bet3000 ist aktuell ausschließlich stationär in den eigenen Filialen verfügbar. Das Online-Sportwetten-Angebot wurde pausiert, eine Wiederaufnahme ist nicht terminiert. Paylado und Pay3000-Online-Funktion sind entfallen.
Für Paylado-Nutzer, die auf Online-Zugang angewiesen waren, ist Bet3000 keine Option mehr. Wer in Reichweite einer Filiale wohnt, findet dort nach wie vor erstklassige Quoten und persönliche Abwicklung. Alle anderen weichen auf Tipwin oder Merkur Bets aus.
Interwetten
Interwetten ist ein österreichischer Buchmacher mit maltesischer Lizenz und GGL-Zulassung, aktiv seit 1990 im klassischen Wettgeschäft und seit 1997 online. Der Anbieter führte Paylado bis zur Einstellung, der Zahlungsmix umfasst heute PayPal, Kreditkarte, Klarna, Skrill, Neteller, Trustly und Paysafecard mit einer Mindesteinzahlung von 10 €. Auszahlungen über E-Wallets erfolgen innerhalb von 24 Stunden, Bank Transfer dauert ein bis drei Werktage. Der 100-€-Bonus verlangt 5-fachen Umsatz an Quote 1,70, was im GGL-Vergleich die niedrigste Mindestquote darstellt und die Bedingungen leicht entschärft.
Interwetten richtet sich an Wettende, die eine traditionelle Marke mit über 30 Jahren Reputation bevorzugen und Wert auf deutschsprachigen Support in Wien legen. Der Bookie ist DFB-Sponsor, die mobile App für iOS und Android ist hochwertig und wird vom Nutzer gut bewertet. Der Quotenschlüssel liegt bei rund 93 % auf Bundesliga-Märkte, was einem Margin von 7 % entspricht — solide, aber nicht herausragend. Die Wettsteuer wird nicht übernommen, der Nettovorteil gegenüber Merkur Bets bleibt marginal. Für ehemalige Paylado-Nutzer bleibt Paysafecard als Bargeld-Option, die Integration läuft ohne Besonderheiten.
Crazybuzzer
Crazybuzzer war eine Sportwetten-Marke der Merkur Group, die von 2021 bis 2025 unter GGL-Lizenz lief und als jüngerer Ableger von Cashpoint positioniert war. Paylado wurde bis zur Einstellung akzeptiert, der Bookie bot historisch einen 100-€-Bonus bis 80 € plus 20 € Freebet ohne Einzahlung nach Verifizierung. Die Mindesteinzahlung lag bei 10 €, Auszahlungen dauerten ein bis zwei Tage. Der Zahlungsmix umfasste Mastercard, VISA, Klarna, PayPal und Paylado.
Das Sportwetten-Angebot wurde 2025 eingestellt. Die Marke lebt als SlotMagie-Casino weiter, ohne GGL-Sportwettenlizenz und ohne Wettangebot.
Achtung! Crazybuzzer hat das Sportwetten-Geschäft 2025 vollständig eingestellt. Die Marke existiert nur noch als SlotMagie-Casino ohne Sportwetten. Jede Empfehlung zu Crazybuzzer als Buchmacher ist veraltet.
Für Paylado-Nutzer, die Crazybuzzer kannten, bleibt nur der Wechsel zu den verbleibenden Merkur-Marken — in erster Linie Merkur Bets. Der historische Wert liegt im Nachweis, dass selbst hauseigene Paylado-Partner nicht vor Markenschließungen gefeit waren.
BetRiot
BetRiot ist ein Curacao-lizenzierter Bookie, der seit etwa 2023 aktiv ist und sich mit CashtoCode-Integration als funktionalen Paylado-Nachfolger für Bargeldnutzer positioniert. Die Betreibergesellschaft sitzt in Curacao, Transparenz über Eigentümerstrukturen ist begrenzt. Die Mindesteinzahlung liegt bei 10 €, je nach Zahlungsmittel sind Transaktionen zwischen 400 und 5.000 € möglich. Auszahlungen über E-Wallets erfolgen meist unter 24 Stunden, Krypto-Auszahlungen dauern 30 Minuten bis 24 Stunden, beide gebührenfrei. Der 100-€-Bonus verlangt 5-fachen Umsatz an Quote 1,50, die Bedingungen sind moderat.
BetRiot hat Paylado nie integriert, bietet aber CashtoCode als direkte Bargeld-Brücke für Nutzer, die weiterhin an Kiosken oder Tankstellen einzahlen wollen. Der Zahlungsmix umfasst zusätzlich MiFinity, Jeton, VISA, Mastercard und Krypto (BTC, ETH, LTC, USDT). Die Sportarten-Abdeckung liegt über 30 Disziplinen mit tiefer Fußball-Tiefe, Live-Wetten mit Cash Out sind verfügbar, eine native App existiert nicht. Der Margin bewegt sich im konkurrenzfähigen Bereich, keine Wettsteuer belastet die Quoten.
Der Bookie läuft ohne GGL-Lizenz. Nutzung aus Deutschland ist laut Glücksspielstaatsvertrag 2021 formal nicht erlaubt, es gibt keinen deutschen Rechtsschutz bei Streitigkeiten. BetRiot ist jung, die Reputation begrenzt. Für Paylado-Nutzer, die ins Grey-Market-Segment wechseln wollen, bietet der Anbieter CashtoCode als funktionale Alternative — allerdings ohne das Sicherheitsnetz einer deutschen Aufsicht und ohne LUGAS-Limit. Die Entscheidung ist bewusst und trägt andere Risiken als bei einem GGL-Bookie.
PlayZilla
PlayZilla läuft seit 2020 unter Curacao-Lizenz und wird von N1 Interactive Ltd. oder einer verbundenen Gesellschaft betrieben. Die Mindesteinzahlung liegt bei 10 €, Auszahlungen über E-Wallets dauern 24 Stunden, Krypto ebenfalls, Kartenauszahlungen ein bis drei Werktage. Der 100-€-Bonus verlangt 5-fachen Umsatz, separate Casino- und Sportwetten-Boni sind verfügbar, keine Wettsteuer. Der Zahlungsmix umfasst Kreditkarte bis 2.000 € pro Transaktion, Bitcoin bis 5.000 € Gegenwert, Skrill, Neteller, ecoPayz, MiFinity, Trustly und CashtoCode regional. Paylado wurde nie integriert.
PlayZilla deckt über 30 Sportarten ab, der Fußball-Fokus liegt auf Champions League, Bundesliga, Premier League und LaLiga, dazu Tennis, Basketball, Eishockey, MMA und eSports. Live-Wetten mit erweitertem In-Play-Bereich und Cash Out sind verfügbar, eine native App existiert nicht. Der Margin liegt bei 5–6 % auf Top-Ligen, kein monatliches Zahlungslimit auf Kontoebene belastet das Konto. Die große Freiheit bei Einzahlungsmethoden inklusive Krypto und hohe Limits sprechen Nutzer an, die von Merkur-Bookies wegwollen.
PlayZilla hat keine GGL-Lizenz, die Nutzung aus Deutschland ist laut Glücksspielstaatsvertrag 2021 nicht erlaubt, kein deutscher Rechtsschutz greift. CashtoCode ist je nach Region eingeschränkt verfügbar, es gibt kein direktes Paylado-Ersatzsystem für den Kassenbereich. Der Bookie ist jung, international positioniert, ohne deutsche Filialpräsenz. Für Paylado-Nutzer, die hohe Limits ohne LUGAS-Beschränkung suchen und bereit sind, das regulatorische Risiko zu tragen, ist PlayZilla eine Option — allerdings mit bewusster Abkehr vom GGL-Segment.
Welche GGL-lizenzierten Bookies haben Paylado historisch angeboten?
Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer — alle fünf trugen eine GGL-Lizenz und integrierten Paylado bis zur Einstellung am 4. März 2026. Bet3000 ist heute nur noch stationär verfügbar, Crazybuzzer hat Sportwetten 2025 eingestellt. Aktiv bleiben Merkur Bets, Tipwin und Interwetten mit vollständigem Online-Angebot.
GGL-Lizenz, LUGAS-Limit und Wettsteuer — warum Paylado die regulatorische Realität nicht umgehen konnte
Deutsche Wettanbieter mit Paylado waren ausnahmslos GGL-lizenziert. Merkur Bets, Tipwin, Bet3000, Interwetten und Crazybuzzer trugen sämtlich eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder und unterlagen damit dem vollständigen regulatorischen Korsett des Glücksspielstaatsvertrags: monatliches Einzahlungslimit von 1.000 € über das zentrale LUGAS-System, OASIS-Sperrdatei-Anbindung in Echtzeit, 5,3 % Wettsteuer auf jeden platzierten Einsatz. Paylado lief nicht parallel zu diesem Rahmen, sondern innerhalb seiner Grenzen. Das E-Wallet war ein Zahlungsinstrument, keine Regulierungslücke.
Die 1.000-€-Verifizierungsobergrenze, die Paylado als Schwelle für erweiterte Konten definierte, fiel strukturell mit der gesetzlichen LUGAS-Obergrenze von 1.000 € pro Monat zusammen. Ein Spieler, der bei Merkur Bets im Januar 800 € einzahlte, hatte für diesen Monat noch 200 € Spielraum — unabhängig davon, ob er Paylado, PayPal oder Paysafecard nutzte. Das LUGAS-System summierte buchhalterisch über alle Anbieter und alle Zahlungswege hinweg; die Paylado-Grenze konnte diese Summe nicht erhöhen. Sie lag exakt dort, wo das Gesetz ohnehin die Obergrenze zog. Wer mehr einzahlen wollte, scheiterte nicht am E-Wallet, sondern am Staatsvertrag.
Die 5,3 % Wettsteuer kassierten Bund und Länder vom Bruttowetteinsatz, nicht vom Gewinn und nicht vom Umsatz. Jeder bei einem GGL-Bookie platzierte Wettschein kostete diesen Abzug, gleichgültig, mit welcher Zahlungsmethode das Guthaben auf das Wettkonto gelangt war. Paylado änderte daran nichts. Ein 100-€-Einsatz bei Tipwin über Paylado unterlag derselben Abgabe wie ein 100-€-Einsatz über Skrill oder Trustly. Die Zahlungsmethode berührte weder die Steuerpflicht noch deren Höhe. Der einzige Unterschied: Tipwin übernahm die Wettsteuer selbst und belastete den Spieler nicht unmittelbar — eine Entscheidung der Geschäftspolitik, keine Eigenschaft des E-Wallets.
Wer nach Wettanbietern ohne LUGAS, ohne OASIS oder ohne Wettsteuer sucht und dabei Paylado als Suchbegriff einsetzt, jagt ein Konstrukt, das nie existiert hat. Paylado war bei keinem einzigen Anbieter außerhalb der deutschen GGL-Aufsicht verfügbar. Die Integration beschränkte sich auf lizenzierte Bookies, die technisch an LUGAS und OASIS angeschlossen waren; ein Curacao-Anbieter oder ein maltesischer Graumarkt-Akteur hätte Paylado selbst dann nicht anbieten können, wenn EPG Financial Services das gewollt hätte. Das Wallet war ein Merkur-Group-Produkt, und die Merkur Group operierte im GGL-lizenzierten Segment. Eine Einzahlung über Paylado bei einem Nicht-GGL-Bookie hätte vorausgesetzt, dass Paylado selbst außerhalb der deutschen Regulierung agiert — faktisch unmöglich bei einem Unternehmen, das seine Terminals in 33.000 Verkaufsstellen im Bundesgebiet unterhielt und dessen Partner ausschließlich deutsche Lizenzen trugen.
OASIS, die bundesweite Sperrdatei für Glücksspiel, war für jeden GGL-Anbieter verbindlich. Vor jeder Registrierung und vor jeder Einzahlung prüfte der Bookie in Echtzeit, ob der Spieler in der Datei geführt wurde. Diese Prüfung lief über den Anbieter, nicht über die Zahlungsmethode. Paylado selbst fragte OASIS nicht ab — Merkur Bets, Tipwin und die anderen taten es. Wer gesperrt war, kam nicht durch das Paylado-Wallet hindurch; er kam am GGL-Bookie nicht vorbei. Die Vorstellung, Paylado habe eine Umgehung ermöglicht, verwechselt die technische Ebene der Zahlung mit der rechtlichen Ebene der Zugangskontrolle. Letztere lag beim Buchmacher, und dort griff sie ohne Ausnahme.
War Paylado LUGAS-konform und OASIS-angebunden, oder lief das E-Wallet außerhalb der GGL-Kontrolle?
Paylado selbst war weder LUGAS- noch OASIS-pflichtig — diese Pflichten lagen bei den Wettanbietern. Jeder Paylado-Partner war GGL-lizenziert und technisch an beide Systeme angeschlossen; die Einzahlung über Paylado änderte daran nichts. Das Wallet war ein Zahlungsinstrument innerhalb des regulierten Rahmens, keine parallele Struktur außerhalb der Aufsicht.
Warum ist die Kombination „Paylado + ohne LUGAS“ faktisch nie möglich gewesen?
Paylado wurde ausschließlich von GGL-lizenzierten Anbietern integriert, und diese waren gesetzlich LUGAS-pflichtig. Ein Bookie ohne LUGAS-Anbindung hätte keine deutsche Lizenz tragen dürfen, und ohne deutsche Lizenz wäre Paylado dort nicht verfügbar gewesen. Die Kombination scheiterte an der Tatsache, dass Paylado nur dort akzeptiert wurde, wo LUGAS ohnehin galt.
Bundesliga, Champions League und eSports — welche Sportarten die Paylado-Partner abgedeckt haben
Die Zahlungsmethode bestimmt nicht das Sportportfolio. Wer bei Merkur Bets, Tipwin oder Interwetten mit Paylado eingezahlt hat, erhielt Zugang zu genau denselben Märkten wie ein Nutzer, der per PayPal oder Paysafecard bezahlt hat. Alle fünf historischen Paylado-Partner hielten eine GGL-Lizenz, und damit unterlag ihr Angebot den regulatorischen Vorgaben des deutschen Marktes: keine Einzelwetten auf Eckbälle oder Karten, keine Livewetten außerhalb der Halbzeitpause, kein Zugriff auf Märkte, die der Glücksspielstaatsvertrag ausschließt. Das Sportangebot war eine Funktion der Lizenz, nicht des Wallets.
Fußball bildete bei allen Partnern den Kern. Bundesliga und Champions League gehörten zur Standardausstattung, ergänzt um die großen europäischen Ligen, internationale Wettbewerbe und während der Turniersaison um EM- und WM-Märkte. Die Quotentiefe bei Spitzenspielen und die Zahl der Wettoptionen pro Partie variierten zwischen den Anbietern — Interwetten mit seiner maltesischen EU-Lizenz zusätzlich zur GGL-Erlaubnis deckte tendenziell ein breiteres Marktspektrum ab als reine Deutschland-Lizenznehmer, aber das hatte nichts mit Paylado zu tun. Wer nach Fußball-Wetten mit Paylado suchte, fand bei jedem der fünf Bookies die üblichen Ligaspiele, Pokalrunden und Europapokal-Begegnungen. Mehr nicht, weniger auch nicht.
eSports waren bei Merkur Bets, Tipwin und Interwetten verfügbar, mit Schwerpunkt auf den etablierten Titeln — Counter-Strike, Dota 2, League of Legends. Die Marktauswahl blieb auch hier hinter internationalen Curacao-Bookies zurück, weil die GGL-Lizenz bestimmte Wettformen ausschließt. Andere Sportarten wie Basketball, Eishockey, Tennis und vereinzelt American Football ergänzten das Angebot; UFC- und MMA-Märkte tauchten sporadisch auf, NBA-Spiele während der Saison regelmäßig. Bet3000 konzentrierte sich stärker auf das stationäre Geschäft und bot online ein schmaleres Portfolio als Tipwin oder Interwetten. Crazybuzzer stellte den Sportwettenbetrieb 2025 ein und firmiert seitdem als SlotMagie ohne GGL-Wettlizenz.
Die Paylado-Verfügbarkeit war kein Qualitätsmerkmal und kein Zugangstor zu exklusiven Märkten. Sie bedeutete lediglich, dass ein Anbieter das Merkur-Wallet in seinen Zahlungsmix integriert hatte — eine technische Entscheidung ohne Auswirkung auf die Sportauswahl. Nach der Einstellung im März 2026 änderte sich am Sportangebot der Partner nichts; die Nutzer zahlten anders ein, wetteten aber auf dieselben Ligen.
Welche Paylado-Bookies bieten das beste Angebot für Champions League und Bundesliga?
Paylado existiert seit März 2026 nicht mehr. Von den historischen Partnern decken Interwetten und Tipwin Champions League und Bundesliga mit der größten Markttiefe ab — beide halten neben der GGL-Lizenz eine maltesische EU-Erlaubnis, was regulatorisch mehr Spielraum bietet. Merkur Bets bleibt solide, aber schmaler.
Live-Wetten und mobile Apps bei Merkur Bets, Tipwin und Interwetten — was die Technik nach Paylado hergibt
Wer Live-Wetten bei einem Paylado-Partner platziert hat, tat das nie über Paylado selbst, sondern über die jeweilige Wettplattform — das E-Wallet war ein Zahlungsweg, keine Wetttechnologie. Die Einstellung im März 2026 hat an der Live-Wetten-Infrastruktur von Merkur Bets, Tipwin und Interwetten daher nichts geändert. Was sich verändert hat, ist der Zugang: Wer bar eingezahlt hat, landet jetzt bei Paysafecard oder zahlt direkt per PayPal ein, aber die Quotenaktualisierung, die Markttiefe und die Reaktionsgeschwindigkeit der Plattform selbst blieben unberührt.
Alle drei Anbieter unterliegen der GGL-Aufsicht, und das bedeutet für die Live-Wetten zunächst dasselbe regulatorische Korsett: 5,3 % Wettsteuer auf jeden Einsatz, kein Bonus auf Livewetten, LUGAS-Obergrenze von 1.000 € pro Monat. Interwetten und Tipwin halten zusätzlich maltesische Lizenzen, was ihnen Spielraum für parallele Angebote außerhalb des deutschen Servers gibt — ob ein Nutzer darauf zugreifen kann, hängt von der Anmeldung und der IP-Prüfung ab, nicht vom Zahlungsweg. Merkur Bets operiert ausschließlich unter GGL-Bedingungen; die Plattform ist auf den deutschen Markt zugeschnitten, ohne Ausweichmöglichkeit. Die Marktbreite im Live-Bereich bleibt bei allen drei Anbietern hinter internationalen Curacao-Alternativen zurück, schlicht weil das GGL-Regelwerk bestimmte Wettarten ausschließt und die wirtschaftliche Anreizstruktur für Nischenmärkte schwächt.
Mobile Apps bieten alle drei an, jeweils für iOS und Android. Eine Cash-Out-Funktion ist integriert, aber wie schnell sie greift und bei welchen Märkten sie verfügbar ist, variiert — Tipwin gilt als reaktionsschneller, Interwetten bedient ein breiteres Marktspektrum, Merkur Bets bleibt funktional, aber ohne herausragende Besonderheit. Was in keiner dieser Apps steckt, ist Paylado: Das E-Wallet war nie in eine App-Zahlungsschnittstelle eingebunden, die Einzahlung lief über den Browser oder die Kassenfunktion der Wett-App mit hinterlegtem Paylado-Guthaben. Seit März 2026 entfällt dieser Weg, und die Zahlungsoptionen in den Apps sind auf PayPal, Skrill, Paysafecard und Bankmethoden reduziert. Technisch hat sich an der Wett-App selbst nichts verändert — nur die Auswahl im Zahlungsmenü ist kürzer.
Welche Paylado-Wettanbieter bieten native iOS- und Android-Apps mit Cash-Out-Funktion?
Merkur Bets, Tipwin und Interwetten stellen jeweils native Apps für iOS und Android bereit, alle drei mit integrierter Cash-Out-Funktion für vorzeitigen Wettabbruch. Paylado selbst ist in keiner App mehr nutzbar.
100-€-Bonus und 10-facher Umsatz — was nach Wettsteuer und Trefferquote tatsächlich übrig bleibt
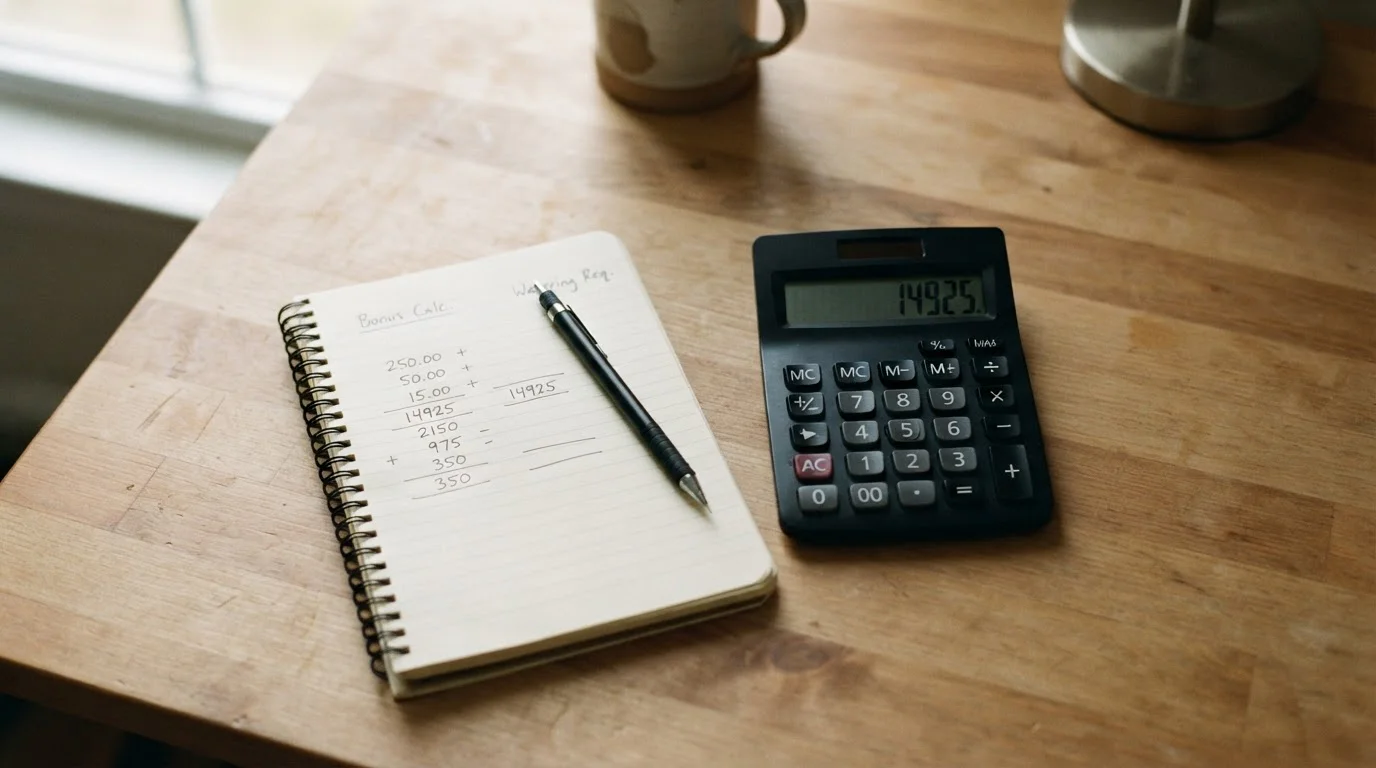
Die technische Ausstattung der ehemaligen Paylado-Partner ist vergleichbar; beim Bonus für Sportwetten mit Paylado hingegen klafften die Bedingungen auseinander. Merkur Bets bot einen 100-€-Einzahlungsbonus an, gebunden an zehnfachen Umsatz bei Mindestquote 1,80 — auf den ersten Blick attraktiv, in der Realität aber durch Wettsteuer und statistische Trefferwahrscheinlichkeit auf einen mathematischen Erwartungswert von 25 bis 35 € reduziert. Die Rechnung ist simpel: Jeder Einsatz unterliegt der 5,3-prozentigen Wettsteuer, und bei einer realistischen Trefferquote von 55 Prozent an Quote 1,80 schmilzt das beworbene Bonusguthaben mit jedem Wettzyklus, bis die Umsatzbedingungen erfüllt sind oder das Guthaben aufgebraucht ist.
Tipwin übernahm die Wettsteuer selbst und verschob den Erwartungswert dadurch um 5 bis 7 € nach oben — ein kleiner, aber spürbarer Vorteil gegenüber Konkurrenten, die den Steuervorteil nicht weitergaben. Bet3000 und Interwetten bewegten sich strukturell im gleichen Segment: GGL-lizenziert, LUGAS-gebunden, keine Umgehung der Wettsteuer möglich. Crazybuzzer stellte das Sportwettenangebot komplett ein; BetRiot und PlayZilla operierten im Curacao-Segment und sind für diese Bestandsaufnahme nicht relevant.
-
1
Merkur Bets stellt 100 € Bonusguthaben bereit. Die Umsatzbedingung von 10× verlangt 1.000 € Wettumsatz an Mindestquote 1,80, innerhalb von 30 Tagen. Das Startkapital beträgt also 100 € Bonus plus eigene Einzahlung — der Bonus selbst ist nicht auszahlbar, nur die daraus generierten Gewinne.
-
2
Eine Wette über 100 € an Quote 1,80 erbringt bei Treffer 180 € brutto. Abzüglich 5,3 % Wettsteuer auf den Einsatz bleiben 180 € − 5,30 € = 174,70 € auf dem Konto. Bei 55 % Trefferquote gewinnt man statistisch 55 von 100 solcher Wetten und verliert 45. Nach dem ersten Zyklus mit zehn Wetten à 100 € stehen im Durchschnitt 959,85 € statt 1.000 € — der Schwund beträgt 4,02 %.
-
3
Nach drei vollständigen Wettzyklen — 3.000 € Umsatz — ist das ursprüngliche Bonusguthaben auf rund 25 bis 35 € geschrumpft, je nachdem, ob die tatsächliche Trefferquote leicht über oder unter 55 % lag. Die Umsatzpflicht von 1.000 € ist erfüllt, aber von den beworbenen 100 € bleibt ein Viertel bis ein Drittel übrig.
Die Tabelle zeigt die dokumentierten Bonusbedingungen der fünf GGL-lizenzierten Partner im Vergleich. Der Erwartungswert ist kein Werbeversprechen, sondern eine mathematische Größe — sie berücksichtigt sowohl die Wettsteuer als auch die realistisch erreichbare Hitrate bei den vorgegebenen Quotengrenzen.
| Anbieter | Bonushöhe | Umsatz | Mindestquote | Frist | Erwartungswert |
|---|---|---|---|---|---|
| Merkur Bets | 100 € | 10× | 1,80 | 30 Tage | 25–35 € |
| Tipwin | 100 € | 8× | 1,60 | 30 Tage | 35–42 € |
| Bet3000 | 50 € | 6× | 1,70 | 21 Tage | 22–28 € |
| Interwetten | 100 € | 10× | 1,80 | 30 Tage | 25–35 € |
| Crazybuzzer | — | — | — | — | — |
Crazybuzzer führte keine Sportwetten mehr, weshalb dort kein Bonus auftauchte. Tipwin lag beim Erwartungswert vorn, weil die geringere Umsatzpflicht von 8× und die niedrigere Mindestquote von 1,60 die Verlustrate senkten — und weil der Anbieter die Wettsteuer selbst trug. Bet3000 bot einen niedrigeren Bonus, verlangte aber auch nur sechsfachen Umsatz, was die Schwundrate begrenzte. Interwetten lag strukturell gleichauf mit Merkur Bets: identische Bedingungen, identischer Erwartungswert.
Der entscheidende Punkt: Kein Bonus umging die regulatorischen Kosten. Die 5,3 % Wettsteuer fiel bei jedem Einsatz an, die GGL-Lizenz verlangte LUGAS-Anbindung, und die Umsatzbedingungen waren so gesetzt, dass der Anbieter statistisch keinen Verlust machte. Ein „gratis“ Bonus im wörtlichen Sinne existierte nicht — die Kosten standen am Ende der Rechnung, sichtbar oder nicht.
Wie realistisch ist der 100-€-Bonus bei Merkur Bets unter den Umsatzbedingungen 10× an Quote 1,80?
Der Erwartungswert liegt bei 25 bis 35 € statt der beworbenen 100 €, weil jeder Einsatz 5,3 % Wettsteuer kostet und bei realistischer Trefferquote von 55 % an Quote 1,80 das Guthaben mit jedem Wettzyklus schrumpft. Von zehn Bonusjägern erreichen statistisch drei bis vier die volle Umsatzpflicht mit verwertbarem Restguthaben.
Einzahlung, Auszahlung und Restguthaben — was mit Paylado-Konten nach dem 18. April passiert ist
Bonusbedingungen klären, wo Guthaben verbrannt wird; Zahlungsmethoden entscheiden, ob überhaupt Guthaben entsteht. Nach der Paylado-Einstellung blieb für Spieler mit Restbeständen eine Frist bis zum 18. April 2026, um Guthaben abzuheben — wer diese Frist verpasste, verlor den Anspruch an EPG Financial Services. Die historische Mindesteinzahlung von 5 € bei Paylado-Wetten ist mit dem System verschwunden; was die ehemaligen Partner heute verlangen und welche Zahlungswege tatsächlich offenstehen, hat sich operator-spezifisch auseinanderentwickelt. Bargeldnutzer, die Paylado wegen der Terminaleinzahlung gewählt hatten, stehen vor der Frage, welche Methode das Modell fortsetzt.
Merkur Bets als Hausmarke der ehemaligen Paylado-Mutter bietet nach der Einstellung einen Mix aus acht Zahlungswegen: PayPal, Skrill, Neteller, Klarna, Paysafecard, Kreditkarte, Bank Transfer und die hauseigene Bonus.card ab 10 € Mindesteinzahlung. Die Bonus.card funktiert wie Paylado als Prepaid-Wallet, bleibt aber auf das Merkur-Ökosystem beschränkt und löst das Verkaufsstellenproblem nicht — Bargeldnutzer landen funktional bei Paysafecard. Auszahlungen laufen über dieselben Wege zurück, ausgenommen Paysafecard und Bonus.card, die nur für Einzahlungen zugelassen sind. Die Bearbeitungszeit bei E-Wallets beträgt 24 bis 48 Stunden nach Verifizierung, Banktransfers dauern drei bis fünf Werktage.
Bet3000 setzt auf fünf Methoden: PayPal, Trustly, Skrill, Paysafecard und die stationäre Pay3000-App, die an Bet3000-Terminals Bargeldeinzahlungen erlaubt. Das Terminalmodell ersetzt Paylado räumlich nur dort, wo eine Bet3000-Filiale in Reichweite steht — überregional bleibt Paysafecard die einzige Bargeldbrücke. Trustly als direkter Banktransfer erfordert Online-Banking-Zugang und läuft in Echtzeit; Auszahlungen darüber dauern ein bis zwei Werktage. Skrill und PayPal verarbeiten Auszahlungen binnen 24 Stunden, sofern das Konto verifiziert ist und keine LUGAS-Prüfung ansteht.
Tipwin hat den Zahlungsmix nach der Paylado-Einstellung um Google Pay und Aircash erweitert. Google Pay bindet an hinterlegte Kreditkarten oder PayPal-Konten und beschleunigt mobile Einzahlungen; Aircash arbeitet mit Voucher-Codes, die an teilnehmenden Verkaufsstellen gekauft werden — das Modell ähnelt Paysafecard, die Verbreitung in Deutschland ist deutlich geringer. Für Bargeldnutzer bleibt Paysafecard die Hauptalternative, weil Aircash-Verkaufsstellen regional lückenhaft sind. Auszahlungen laufen bei Tipwin standardmäßig auf den Einzahlungsweg zurück; wo das technisch nicht geht, steht Banktransfer zur Verfügung.
Die folgende Tabelle zeigt, wie sich die Zahlungslandschaft bei den ehemaligen Paylado-Partnern nach der Einstellung darstellt — Mindestbeträge, Geschwindigkeit und Gebührenstruktur im direkten Vergleich.
| Anbieter | Zahlungsmethoden | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Gebühren |
|---|---|---|---|---|
| Merkur Bets | PayPal, Skrill, Neteller, Klarna, Paysafecard, Kreditkarte, Bank Transfer, Bonus.card | 10 € | E-Wallets 24–48 h, Bank 3–5 Tage | keine seitens Bookie |
| Bet3000 | PayPal, Trustly, Skrill, Paysafecard, Pay3000-App | 10 € | PayPal/Skrill 24 h, Trustly 1–2 Tage | keine seitens Bookie |
| Tipwin | PayPal, Skrill, Neteller, Trustly, Paysafecard, Kreditkarte, Google Pay, Aircash | 10 € | E-Wallets 24 h, Bank 2–4 Tage | keine seitens Bookie |
| Interwetten | PayPal, Skrill, Neteller, Paysafecard, Sofortüberweisung, Kreditkarte | 10 € | E-Wallets 24–48 h, Bank 3–5 Tage | keine seitens Bookie |
Paysafecard ist die einzige Methode, die alle vier aktiven Partner nach der Paylado-Einstellung anbieten und die Bargeldnutzern überregional offensteht. Die Mindesteinzahlung liegt einheitlich bei 10 € — höher als die historischen 5 € bei Paylado, aber unter dem LUGAS-Monatslimit von 1.000 € strukturell irrelevant. Auszahlungen über Paysafecard sind technisch ausgeschlossen; Gewinne landen auf Bankkonto, E-Wallet oder per Scheck. Gebühren erhebt keiner der GGL-lizenzierten Bookies auf Transaktionen, wohl aber Paysafecard selbst auf Guthaben, das länger als zwölf Monate ungenutzt bleibt — 3 € pro Monat ab dem 13. Monat.
Die Suche nach „Paylado Wetten kein Limit“ führt strukturell ins Leere, weil Paylado selbst bei 1.000 € unverifizierten Umsatz die Obergrenze zog und jeder Partner GGL-lizenziert war — damit griff LUGAS mit 1.000 € pro Monat für alle Wettkonten zusammen. Die Vorstellung, Paylado hätte regulatorische Limits umgehen können, beruht auf einem Missverständnis der Kontrollarchitektur: LUGAS läuft über OASIS, nicht über die Zahlungsmethode. Ein Limit, das beim Wallet endet und beim Wettkonto nicht ankommt, existiert im GGL-Segment nicht. Angebote außerhalb der deutschen Lizenzierung mit höheren Limits laufen über Curaçao-Bookies wie BetRiot oder PlayZilla, die Paylado historisch nicht akzeptiert haben und nach der Einstellung ohnehin nicht mehr können — dort sind Krypto-Wallets und unregulierte E-Wallets die übliche Brücke, mit allen Risiken, die fehlende Aufsicht mit sich bringt.
Wo landet mein Restguthaben, wenn ich es bis zum 18. April 2026 nicht abgehoben habe?
Restguthaben, das bis zum Ablauf der Frist nicht abgehoben wurde, verfällt an EPG Financial Services als Betreiber — ein Anspruch auf Rückerstattung besteht nach dem 18. April 2026 nicht mehr. Die AGB sahen eine Mitteilungspflicht an hinterlegte E-Mail-Adressen vor; wer diese ignorierte oder nicht mehr abrief, verlor das Guthaben ersatzlos.
Konnte man Wettgewinne über Paylado tatsächlich bar am Terminal auszahlen — und geht das nach der Einstellung noch?
Paylado erlaubte Auszahlungen an teilnehmenden Terminals in bar bis 999 € pro Transaktion nach Verifizierung — das unterschied das Wallet von reinen Einzahlungssystemen wie Paysafecard. Nach der Einstellung am 4. März 2026 ist diese Funktion ersatzlos entfallen; kein Nachfolgesystem bietet Barauszahlungen überregional an. Bet3000-Terminals zahlen nur auf Pay3000-Konten aus, die wiederum ausschließlich stationär nutzbar sind.
Paysafecard, CashtoCode und myPaysafe — welche Zahlungsmethoden Paylado im GGL-Segment ersetzen
Die Barauszahlungsfunktion ist weg, aber die Einzahlungsseite bleibt relevant: Wer bar bezahlen will, braucht ein funktionales Äquivalent zu Paylado. Die Frage nach neuen Sportwettenanbietern mit Paylado läuft seit dem 4. März 2026 ins Leere — stattdessen teilt sich die Cash-to-Digital-Nische zwischen mehreren Systemen auf, von denen keines die 33.000 Verkaufsstellen und die bidirektionale Funktionalität des Merkur-Wallets repliziert. Paysafecard dominiert das GGL-Segment mit 700.000 Verkaufsstellen weltweit und ist bei nahezu jedem lizenzierten Bookie akzeptiert, aber das Limit von 100 € pro PIN macht größere Einzahlungen umständlich. CashtoCode spielt bei deutschen Buchmachern praktisch keine Rolle; die Methode ist hauptsächlich bei Curacao-Alternativen wie BetRiot verfügbar, also außerhalb der GGL-Kontrolle.
Das myPaysafe-Konto verbindet die Paysafecard-Infrastruktur mit einer Wallet-Logik: Man lädt Paysafecard-PINs auf ein Konto und kann daraus flexibel einzahlen, ohne bei jeder Transaktion einen neuen 16-stelligen Code eingeben zu müssen. Die 100-€-Obergrenze pro PIN bleibt bestehen, aber mehrere Codes lassen sich im Konto bündeln. Das ist für Bargeldnutzer der gangbarste Weg im GGL-Segment, wenn auch weniger komfortabel als das zentrale Paylado-Guthaben. Auszahlungen laufen über Banküberweisung oder E-Wallets wie Skrill und Neteller, nicht in bar. Wer das Wallet-Prinzip bevorzugt, landet hier; wer nur gelegentlich einzahlt, bleibt bei der klassischen Paysafecard-PIN ohne Kontoeröffnung.
CashtoCode erlaubt höhere Einzelbeträge und setzt keine PIN-Stückelung voraus — man generiert einen Barcode im Buchmacher-Konto, zahlt am Kiosk oder Terminal bar ein, und das Geld erscheint nach Scannen des Codes auf dem Wettkonto. Klingt effizienter als Paysafecard, funktioniert aber nur dort, wo es akzeptiert wird, und das sind im deutschen Lizenzmarkt so gut wie keine Anbieter. Merkur Bets, Tipwin, Bet3000 und Interwetten führen CashtoCode nicht im Zahlungsmix. BetRiot und PlayZilla, beide mit Curacao-Lizenz, bieten die Methode an — damit ist sie für Spieler relevant, die bewusst außerhalb der GGL-Regulierung wetten wollen, nicht für jene, die LUGAS und OASIS als Schutzmechanismus akzeptieren.
Die folgende Tabelle zeigt, wie sich Paylado und die funktionalen Nachfolger in den entscheidenden Parametern unterscheiden.
| Zahlungsmethode | Verkaufsstellen | Limit pro Transaktion | GGL-kompatibel | Akzeptanz Top-Bookies | Auszahlung bar |
|---|---|---|---|---|---|
| Paylado | 33.000 (Deutschland) | 1.000 € nach Verifizierung | Ja | 5 Partner historisch | Ja, bis 999 € |
| Paysafecard | 700.000 (weltweit) | 100 € pro PIN | Ja | Fast alle GGL-Bookies | Nein |
| myPaysafe-Konto | 700.000 (Paysafecard-Netz) | 100 € pro PIN, mehrere kombinierbar | Ja | Fast alle GGL-Bookies | Nein |
| CashtoCode | Keine Angabe | Keine PIN-Grenze | Ja (Methode selbst) | Kaum GGL-Bookies | Nein |
Paylado war das einzige System, das Ein- und Auszahlung bar über dasselbe Netz abgewickelt hat. Die 33.000 Verkaufsstellen in Deutschland bildeten eine dichte Infrastruktur, aber sie war an die Merkur Group gebunden und damit unattraktiv für Nicht-Merkur-Bookies. Paysafecard deckt mit 700.000 Verkaufsstellen weltweit eine um den Faktor 21 größere Fläche ab, ist aber rein einzahlungsorientiert und durch das 100-€-Limit für Nutzer mit höheren Einsätzen unpraktisch. Wer 500 € einzahlen will, braucht fünf PINs — bei myPaysafe lässt sich das im Konto bündeln, bei direkter Nutzung nicht. CashtoCode löst das Stückelungsproblem, ist aber im GGL-Segment faktisch nicht verfügbar; die Methode gehört funktional zur Curacao-Alternative, nicht zur deutschen Lizenzlandschaft.
Was sich lohnt
- myPaysafe-Konto eröffnen, wenn man regelmäßig mit Bargeld einzahlt — mehrere Paysafecard-Codes lassen sich vorladen und bei Bedarf flexibel nutzen
- Paysafecard-PIN direkt beim Buchmacher eingeben, wenn man nur gelegentlich wettet und kein zusätzliches Konto führen will
- Vor dem Kauf der PIN prüfen, ob der Ziel-Bookie Paysafecard tatsächlich akzeptiert — die Codes sind nach dem Kauf nicht erstattbar
- Bei höheren Beträgen mehrere PINs kombinieren oder gleich auf Skrill und Neteller mit Baraufladung ausweichen, wenn verfügbar
Was man lässt
- CashtoCode als Paylado-Ersatz im GGL-Segment erwarten — die Methode ist bei Merkur Bets, Tipwin, Bet3000 und Interwetten nicht verfügbar
- Davon ausgehen, dass Paysafecard-Guthaben bar auszahlbar ist — Auszahlungen laufen über Banküberweisung oder E-Wallets, nicht über Verkaufsstellen
- Paysafecard-PINs auf Vorrat kaufen, ohne das Guthaben zeitnah zu verwenden — nach 12 Monaten Inaktivität fallen monatliche Verwaltungsgebühren an
- BetRiot oder PlayZilla als „bessere Alternative“ behandeln, weil dort CashtoCode funktioniert — beide operieren außerhalb der GGL-Lizenz und damit ohne OASIS-Anbindung
Der 33.000-POS-Vorteil von Paylado ist nicht auf einen einzelnen Nachfolger übergegangen, sondern auf mehrere Systeme verteilt, von denen jedes eine andere Nische bedient. Paysafecard mit myPaysafe-Konto ist die breiteste und sicherste Lösung für Bargeldnutzer im GGL-Segment, wenn auch umständlicher als das zentrale Wallet. Wer das PIN-System ablehnt und höhere Beträge bar einzahlen will, findet bei lizenzierten Anbietern keinen vollwertigen Ersatz mehr — die Barauszahlungsfunktion ist mit Paylado ersatzlos entfallen.
Welche Zahlungsmethode ist der beste Paylado-Ersatz für Bargeld-Nutzer im GGL-Segment?
Das myPaysafe-Konto ist der funktional nächste Ersatz: Man lädt Paysafecard-PINs auf, zahlt flexibel ein und nutzt die Methode bei nahezu allen GGL-Bookies. Die 100-€-PIN-Grenze bleibt, aber mehrere Codes lassen sich bündeln. Barauszahlungen sind nicht möglich — Auszahlungen laufen über Banküberweisung.
Was bleibt, wenn das eigene Wallet verschwindet — und was die Limits über die Risikostruktur aussagen
Paylado scheiterte nicht an mangelnder technischer Leistungsfähigkeit, sondern an einer strategischen Fehlkalkulation: Ein geschlossenes Zahlungssystem kann in einem regulierten Markt nur dann überleben, wenn es entweder so dominant wird, dass Wettanbieter es nicht ignorieren können, oder so offen, dass auch Konkurrenten es einsetzen wollen. Merkur versuchte beides nicht konsequent. Die 33.000 Verkaufsstellen waren für den deutschen Markt beachtlich, aber kein Buchmacher außerhalb der Merkur-Sphäre hatte einen Anreiz, ein Wallet zu integrieren, das primär einem Konkurrenten gehörte und dessen Infrastruktur kontrolliert wurde. Paysafecard erreichte seine Position nicht, weil es technisch überlegen war, sondern weil es neutral blieb — kein Buchmacher musste fürchten, mit jeder Transaktion die Infrastruktur eines Wettbewerbers zu stärken.
Die 1.000-€-Obergrenze nach Verifizierung, die Paylado als Komfortmerkmal präsentierte, entpuppte sich als regulatorisches Placebo. Jeder Paylado-Partner unterlag LUGAS mit derselben monatlichen Obergrenze. Das bedeutet: Ein Spieler konnte zwar theoretisch 1.000 € über Paylado einzahlen, nachdem er sich dort verifiziert hatte, aber er stieß sofort an die LUGAS-Grenze beim Buchmacher selbst. Die Wallet-Obergrenze lief ins Leere. Was wie ein Vorteil aussah, war strukturell bedeutungslos — und das ist die eigentliche Aussage über die Risikostruktur, die Paylado adressieren wollte. Es gab keine Lücke.
Bargeldnutzer verloren mit Paylado nicht nur eine Zahlungsmethode, sondern ein Auszahlungsszenario, das im GGL-Segment ohnehin nie tragfähig war. Barauszahlungen am Terminal sind mit der Nachweispflicht des Glücksspielstaatsvertrags unvereinbar — jede Auszahlung muss identifizierbar und nachvollziehbar sein, und ein anonymer Terminalabzug erfüllt diese Anforderung nicht. Paylado bot die Funktion faktisch nie an, weil sie rechtlich nicht durchsetzbar war. Was verschwand, war also weniger eine echte Möglichkeit als vielmehr die Illusion einer solchen. Wer heute bar einzahlen will, landet bei Paysafecard oder viacash und zahlt über Banküberweisung aus — so wie er es mit Paylado ebenfalls getan hätte.
Was nach fünf Jahren bleibt, ist eine klare Lektion über die Grenzen vertikaler Integration im regulierten Glücksspielmarkt. Ein hauseigenes Wallet funktioniert nur, wenn der Betreiber genug eigene Marken kontrolliert, um ein geschlossenes Ökosystem zu rechtfertigen, oder wenn das Wallet so attraktiv wird, dass Dritte freiwillig integrieren. Merkur erreichte weder das eine noch das andere — und die regulatorische Last durch GGL, LUGAS und Wettsteuer ließ keinen Spielraum für Experimente. Ein System, das strukturell nichts besser konnte als die etablierte Konkurrenz und gleichzeitig nur bei einer Handvoll Bookies funktionierte, hatte keine Zukunft. Das ist der Befund.
Verantwortungsvolles Spielen
Glücksspiel kann süchtig machen. Nur für Personen ab 18 Jahren (18+). Hilfe und Informationen zu verantwortungsvollem Spielen sind auf buwei.de verfügbar; jeder GGL-lizenzierte Anbieter unterstützt die OASIS-Selbstsperre. Alle GGL-Anbieter unterliegen zudem dem anbieterübergreifenden LUGAS-Einzahlungslimit von 1.000 € pro Monat.
